Economía · Mercados · Historia financiera
Una idea con más de cuatro mil años
La deuda es muy antigua. De hecho, tenemos evidencia de su existencia desde hace por lo menos 4.500 años y, como concepto, es bastante sencilla de entender: tú me das algo hoy y yo me comprometo a devolvértelo en un momento determinado, ya sea devolviéndote exactamente lo que me prestaste o algo adicional a cambio de haber podido utilizarlo durante ese tiempo: los intereses (Hudson, 2000).
Podrán notar que he evitado mencionar directamente el dinero en esta explicación, y no es casualidad. Cuando retrocedemos lo suficiente en la historia, la frontera entre dinero, crédito y deuda comienza a volverse mucho menos clara.
Para los historiadores económicos, incluso la pregunta de qué apareció primero, si el dinero o la deuda, depende bastante de qué entendamos exactamente por dinero. Si dejamos de pensar exclusivamente en monedas acuñadas y consideramos también bienes utilizados como unidad de cuenta y medio de pago, encontramos prácticas monetarias muy antiguas (Powell, 1996).
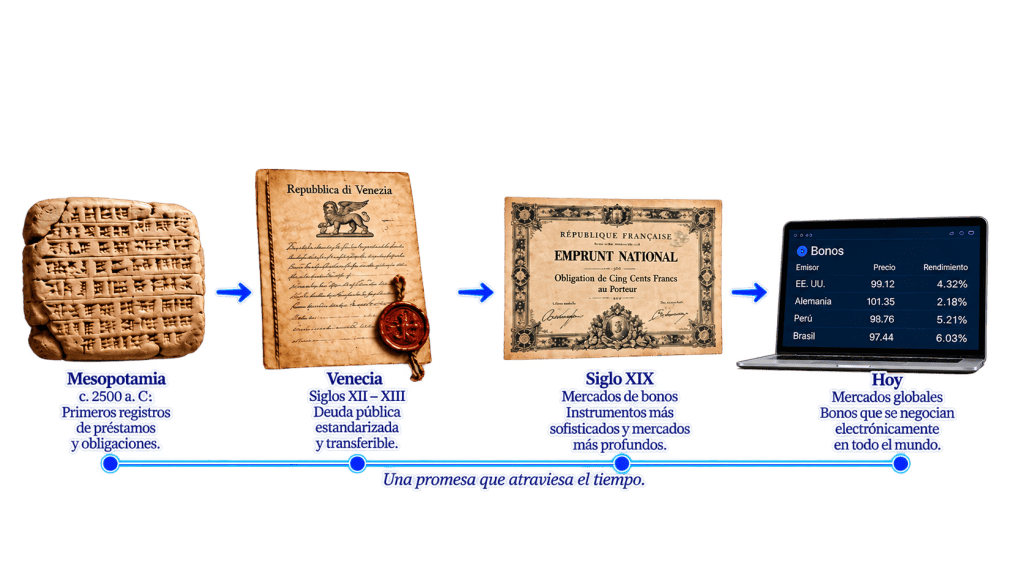
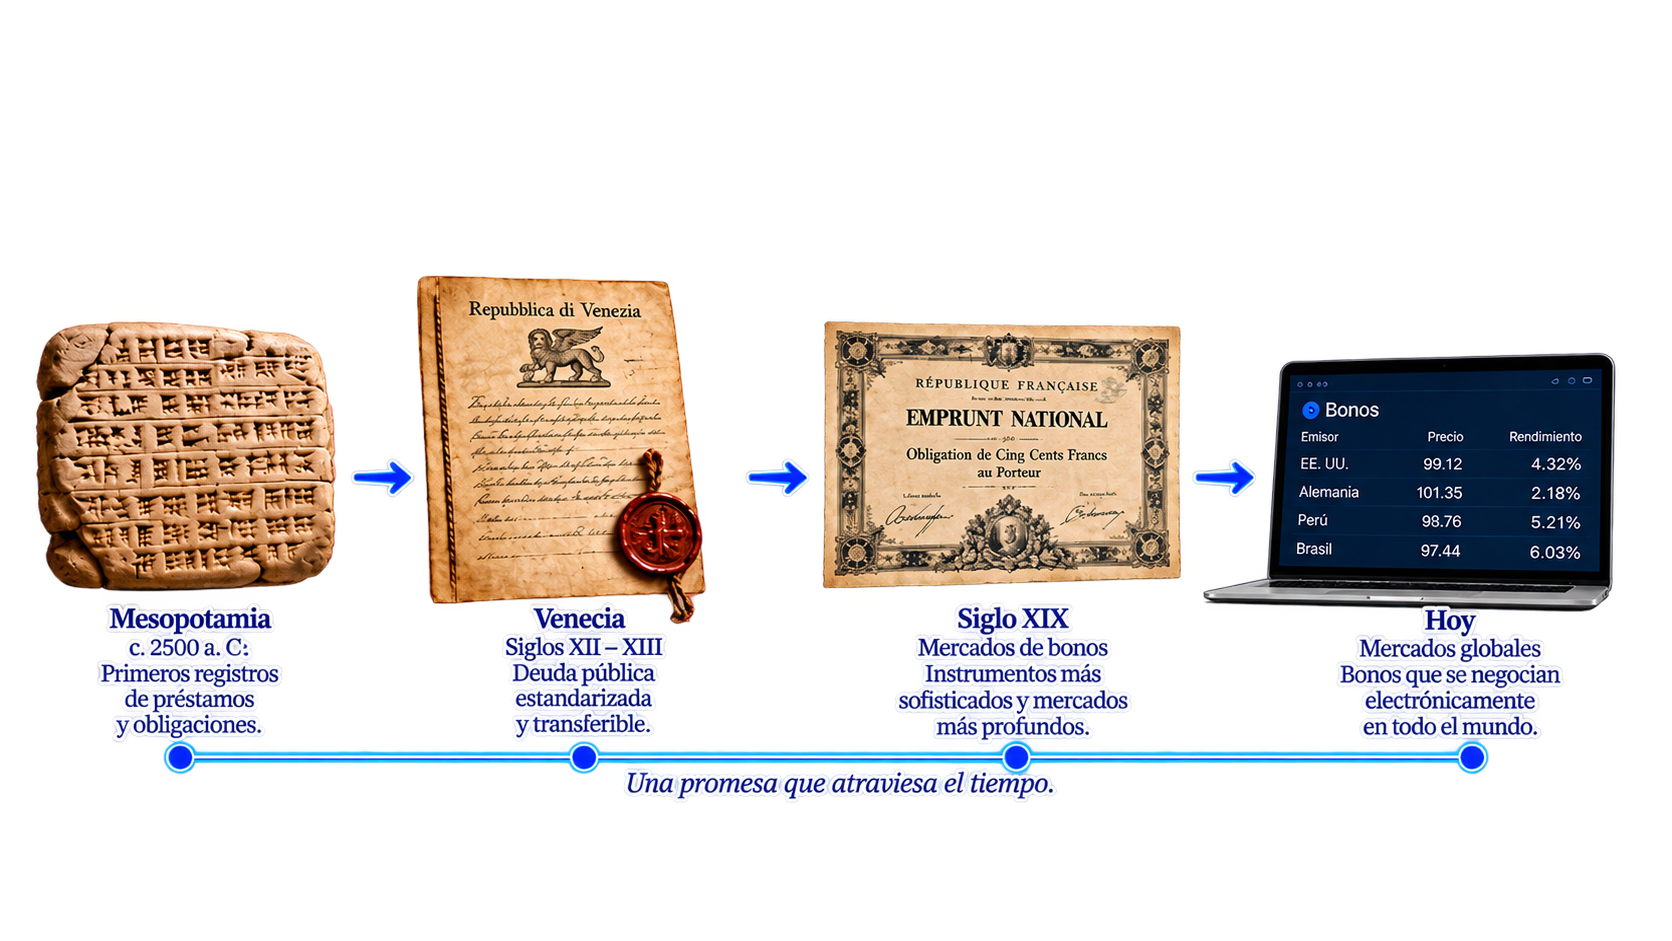
En Mesopotamia, hacia el tercer milenio a. C., productos como la cebada y metales como el cobre y, posteriormente, la plata comenzaron a utilizarse sistemáticamente para expresar valor. De aproximadamente esa misma época provienen también algunos de los primeros registros escritos de préstamos y obligaciones de deuda (Hudson, 2000; Powell, 1996).
Es decir, cuando podemos observar documentalmente ambos fenómenos con cierta claridad, dinero y deuda ya aparecen profundamente relacionados. Determinar cuál nació primero es bastante más complicado.
Pero quizá lo más interesante es que aquellas deudas eran mucho más sofisticadas de lo que podríamos imaginar.
Durante los siglos siguientes encontramos contratos de préstamo, intereses, fechas de pago, testigos, garantías y distintas formas de registrar que una obligación había sido cancelada. La deuda había dejado de ser simplemente «te presto algo y luego me lo devuelves». Existía ya una infraestructura jurídica y contable alrededor de ella (Garfinkle, 2004; Hudson, 2000).
Deuda para uno, activo para otro
Hasta este punto, sin embargo, seguimos hablando principalmente de una relación entre un deudor y un acreedor.
Yo te debo algo a ti y, cuando cumplo con mi obligación, esa relación desaparece.
Pero hay algo importante que ocurre cuando observamos exactamente la misma operación desde los dos lados.
Para quien pide prestado, la deuda representa una obligación: un pasivo.
Para quien presta, esa misma deuda representa exactamente lo contrario: el derecho a recibir pagos en el futuro. Es decir, un activo.
Deuda para uno. Activo para otro.
El verdadero salto financiero aparece cuando ese derecho de cobro puede transferirse.
Imaginemos que yo te presto dinero y tú te comprometes a pagarme dentro de algunos años. Mientras solamente yo pueda cobrarte, seguimos teniendo principalmente una relación entre dos personas. Pero si yo puedo venderle a un tercero mi derecho a recibir esos pagos, ocurre algo mucho más interesante.
Tú sigues debiendo exactamente lo mismo.
Lo único que ha cambiado es quién posee tu deuda.
Deuda → Derecho de cobro → Transferencia → Activo negociable
Y es justamente aquí donde la historia empieza a acercarse mucho más a las finanzas modernas.
Cuando el Estado también comenzó a endeudarse
Con el tiempo, además, el deudor dejó de ser únicamente una persona, un agricultor o un comerciante. Los gobiernos también comenzaron a recurrir al endeudamiento para financiar gastos que no podían cubrir inmediatamente con sus ingresos, especialmente guerras, obras públicas y otras necesidades extraordinarias.
Los gobernantes habían pedido prestado desde mucho antes. El cambio realmente interesante se produjo cuando esas obligaciones comenzaron a adquirir características cada vez más estandarizadas y, sobre todo, cuando podían pasar de un inversionista a otro.
Uno de los casos más importantes apareció en la Venecia medieval.
Desde finales del siglo XII, la República de Venecia recurrió repetidamente a préstamos obligatorios de sus ciudadanos para financiar, entre otras cosas, sus enormes necesidades militares. En lugar de limitarse a recaudar un impuesto, el gobierno reconocía una obligación frente a quienes entregaban esos recursos (Mueller, 1997).
Durante el siglo XIII, este sistema fue institucionalizándose. Los créditos contra el gobierno eran registrados y podían transferirse entre particulares (Mueller, 1997).
Y ahí ocurre algo fundamental: se separa al deudor del acreedor original.
Venecia mantiene exactamente la misma obligación, pero el propietario de esa obligación puede cambiar.
El Estado debe → Un inversionista posee esa deuda → Ese inversionista puede venderla a otro
El paso siguiente surge casi naturalmente.
Si varias personas pueden comprar y vender esos derechos, entonces esos derechos necesitan un precio. Y ese precio no necesariamente tiene que ser igual al monto que originalmente se prestó.
Puede subir.
Puede bajar.
Puede depender de cuánto confíen los inversionistas en que el gobierno pagará, de cuánto tiempo falta para recuperar el dinero, de las tasas de interés disponibles en otros lugares o simplemente de cuántas personas estén dispuestas a comprar o vender.
La deuda comienza entonces a tener dos dimensiones diferentes: lo que el deudor promete pagar y lo que el mercado está dispuesto a pagar hoy por esa promesa.
Esa transformación constituye uno de los antecedentes fundamentales de los mercados modernos de deuda pública.
Y, con ella, empezamos a reconocer algo bastante familiar: un emisor que necesita financiamiento, inversionistas dispuestos a prestarle, pagos prometidos en el futuro y un instrumento cuyo precio puede cambiar antes de que llegue su vencimiento.
Todavía faltaban varios siglos de innovación financiera.
Pero la lógica fundamental de un bono ya comenzaba a aparecer.
De la deuda al bono
Hasta aquí tenemos una deuda que puede transferirse y un mercado en el que distintas personas están dispuestas a comprarla o venderla. Lo que empieza a aparecer entonces es una forma cada vez más estandarizada de representar esa obligación.
Y es justamente ahí donde entramos en el terreno de los bonos.
Un bono, visto de la manera más sencilla posible, no deja de ser una promesa de pago. Una empresa, un gobierno o cualquier otro emisor recibe recursos hoy y, a cambio, se compromete a realizar determinados pagos en el futuro (Fabozzi & Fabozzi, 2021).
La diferencia frente a un préstamo común está en que esa obligación se encuentra estructurada bajo condiciones previamente definidas: cuánto se debe, cuándo vence, qué pagos realizará durante su vida y quién tiene derecho a recibirlos.
En un bono tradicional encontramos, al menos, tres elementos básicos: un valor nominal o principal, una fecha de vencimiento y, en muchos casos, pagos periódicos de intereses conocidos como cupones (Fabozzi & Fabozzi, 2021).
Pero hay algo todavía más importante: el bono tiene una vida propia una vez que ha sido emitido.
Supongamos que un Estado emite hoy un bono por 1.000 unidades y promete pagar intereses durante diez años. El inversionista que lo compró originalmente no necesariamente tiene que esperar esos diez años para recuperar su dinero. Puede vender ese bono a otra persona.
Y aquí reaparece exactamente la misma lógica que vimos siglos atrás.
El Estado no cambia de deuda; lo que cambia es el propietario de esa deuda.
El bono puede pasar de un inversionista a otro muchas veces antes de llegar a su vencimiento.
Ese intercambio da lugar a dos momentos distintos. Primero está el mercado primario, cuando el emisor coloca inicialmente la deuda y recibe el financiamiento. Después aparece el mercado secundario, donde los inversionistas compran y venden entre ellos esos instrumentos ya emitidos (Fabozzi & Fabozzi, 2021).
El emisor recibe financiamiento → Inversionista A compra el bono → Mercado secundario: el bono cambia de propietario
Y es en este segundo mercado donde ocurre algo que probablemente sea una de las ideas más importantes de toda esta historia: el valor que el emisor promete pagar y el precio que el mercado está dispuesto a pagar por esa promesa no tienen por qué ser iguales.
Un bono puede haber sido emitido por 1.000 y posteriormente negociarse a 950.
O a 1.050.
¿De qué depende?
De muchas cosas: de las tasas de interés vigentes, del tiempo que falte para el vencimiento, de la probabilidad de que el emisor pague, de la inflación esperada, de la liquidez del mercado y, en última instancia, de cuánto estén dispuestos a pagar los inversionistas por recibir esos flujos futuros (Fabozzi & Fabozzi, 2021).
Y es justamente en ese momento cuando la deuda deja de ser únicamente una cantidad que alguien debe devolver.
Ahora también tiene un precio.
La misma promesa, cuatro mil años después
Han pasado más de cuatro mil años desde aquellos primeros registros de préstamos en Mesopotamia. Cambiaron las monedas, los Estados, las instituciones y la tecnología con la que se realizan las transacciones. Hoy una obligación emitida por un gobierno puede comprarse y venderse electrónicamente en cuestión de segundos entre inversionistas ubicados en distintos lugares del mundo.
Pero detrás de toda esa sofisticación permanece una idea bastante sencilla.
Alguien necesita recursos hoy.
Alguien está dispuesto a entregárselos.
Y existe una promesa de devolverlos mañana.
La deuda no fue la gran innovación. Esa existe desde hace milenios.
Lo verdaderamente importante fue aprender a convertir esa promesa en un instrumento estandarizado, transferible y con un precio de mercado.
Y de esa transformación nació buena parte del mercado de bonos que conocemos actualmente.
Este artículo forma parte de una serie sobre deuda, bonos y mercados financieros.
Referencias
Fabozzi, F. J., & Fabozzi, F. A. (2021). Bond markets, analysis, and strategies (10.ª ed.). The MIT Press.
Garfinkle, S. J. (2004). Shepherds, merchants, and credit: Some observations on lending practices in Ur III Mesopotamia. Journal of the Economic and Social History of the Orient, 47(1), 1–30. https://doi.org/10.1163/156852004323069385
Hudson, M. (2000). How interest rates were set, 2500 BC–1000 AD: Máš, tokos and foenus as metaphors for interest accruals. Journal of the Economic and Social History of the Orient, 43(2), 132–161. https://doi.org/10.1163/156852000511259
Mueller, R. C. (1997). The Venetian money market: Banks, panics, and the public debt, 1200–1500. Johns Hopkins University Press.
Powell, M. A. (1996). Money in Mesopotamia. Journal of the Economic and Social History of the Orient, 39(3), 224–242. https://doi.org/10.1163/1568520962601225
Descarga el artículo
Si prefieres leerlo con el formato original o conservarlo para más adelante, puedes descargar la versión en PDF.
 Víctor Chang

Deja un comentario